株式会社中村格付研究所GLOBAL CREDIT INTELLIGENCE

なぜハウスはココイチを手放し、KKRは買うのか――信用調査会社の見立てと、マレリの教訓
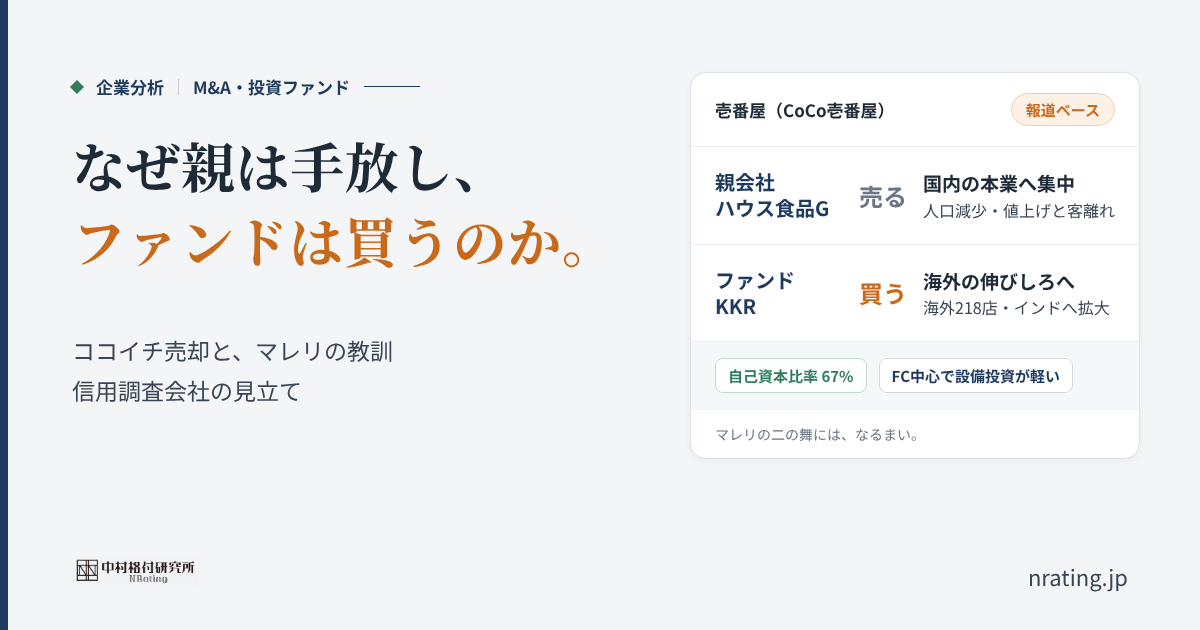
なぜ親は手放し、ファンドは買うのか。ココイチ売却と、マレリの教訓。親会社ハウス食品グループは国内の本業へ集中して売り、投資ファンドKKRは海外の伸びしろへ向けて買う。壱番屋は自己資本比率67%、FC中心で設備投資が軽い。

ハウス食品グループがココイチの壱番屋を売却し、米KKRが優先交渉権を得たと報じられました。優良とされる子会社を親会社はなぜ手放し、ファンドはなぜ買うのか。国内の値上げと客離れ、三井物産との合弁で進むインド事業、マレリの破綻を手がかりに読み解きます。
照合で「要確認」が出たら――同姓同名・似た社名を見分ける手順

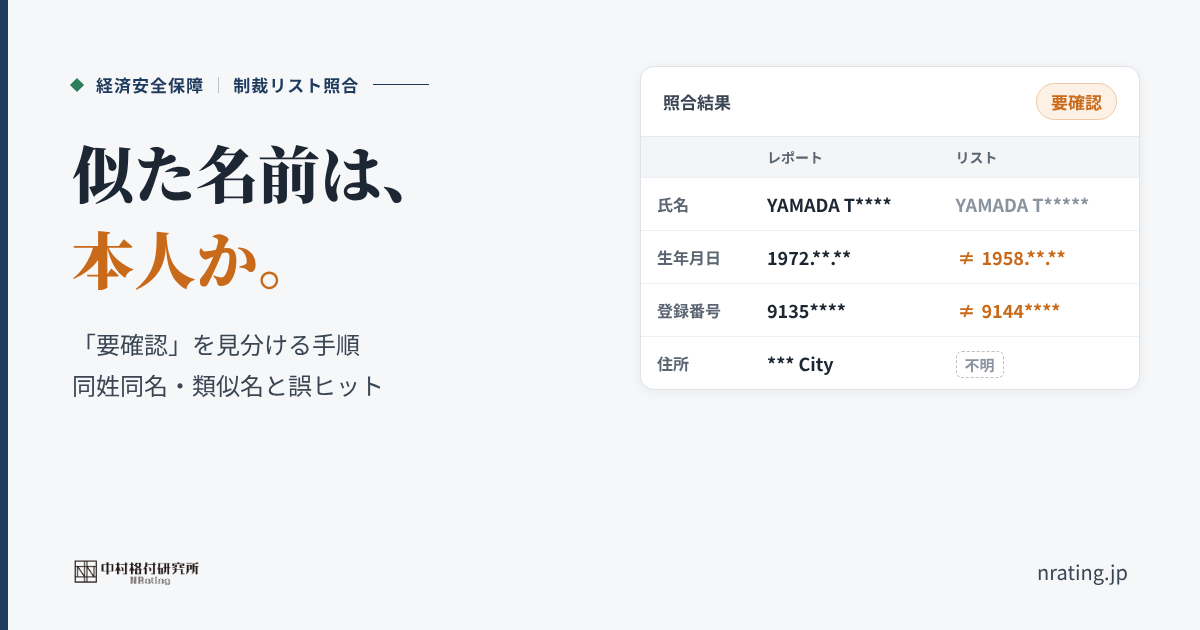
似た名前は、本人か。「要確認」を見分ける手順。同姓同名・類似名と誤ヒット。照合結果「要確認」の比較表(氏名・生年月日・登録番号・住所をレポートとリストで比べる)。

KEY POINTSこの記事の要点 1類似名ヒットの多くは誤ヒットOFACも、照合で見つかる一致候補の多くは誤ヒットと説明 2なぜ似た名前が出るかローマ字表記のゆれ、別名(AKA)、ありふれた名前や社
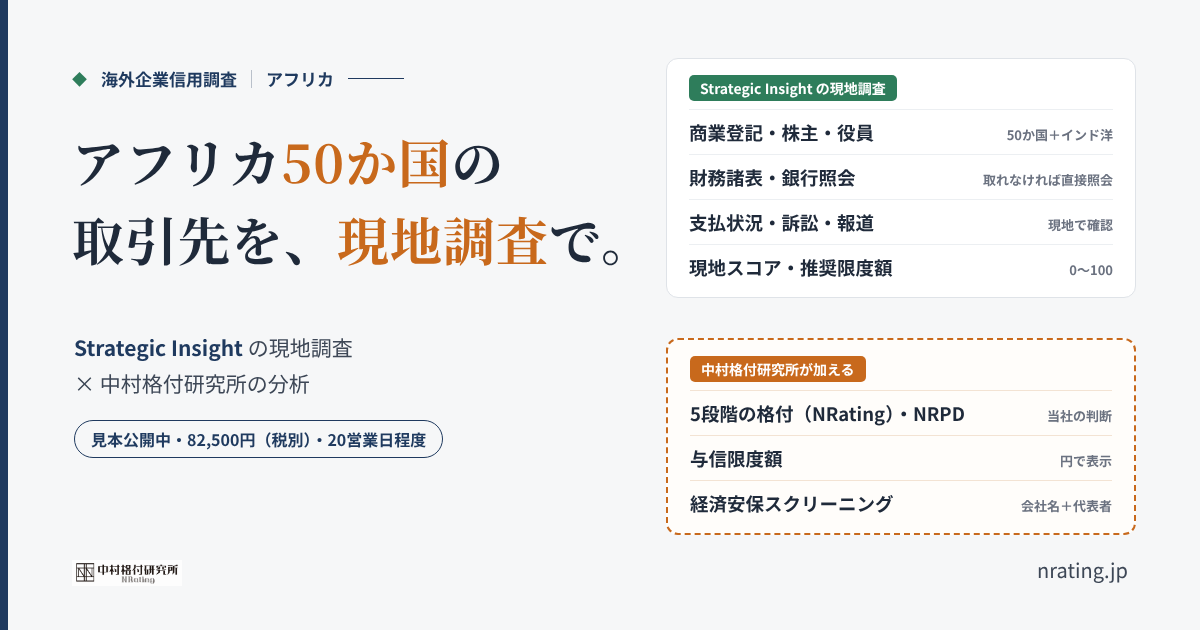
アフリカの取引先を、数十ページの報告書で確かめる――Strategic Insight と作る中村格付研究所のアフリカ企業レポート

アフリカ50か国の取引先を、現地調査で。Strategic Insight の現地調査(商業登記・株主・役員、財務諸表・銀行照会、支払状況・訴訟、現地スコア)に、中村格付研究所が5段階の格付・与信限度額(円)・経済安保スクリーニングを加える

KEY POINTSこの記事の要点 1報告書が取れない地域アフリカで、登記・決算書・株主・銀行照会まで現地で確かめた報告書を出せる調査会社は限られる 2Strategic Insightモーリシャスの
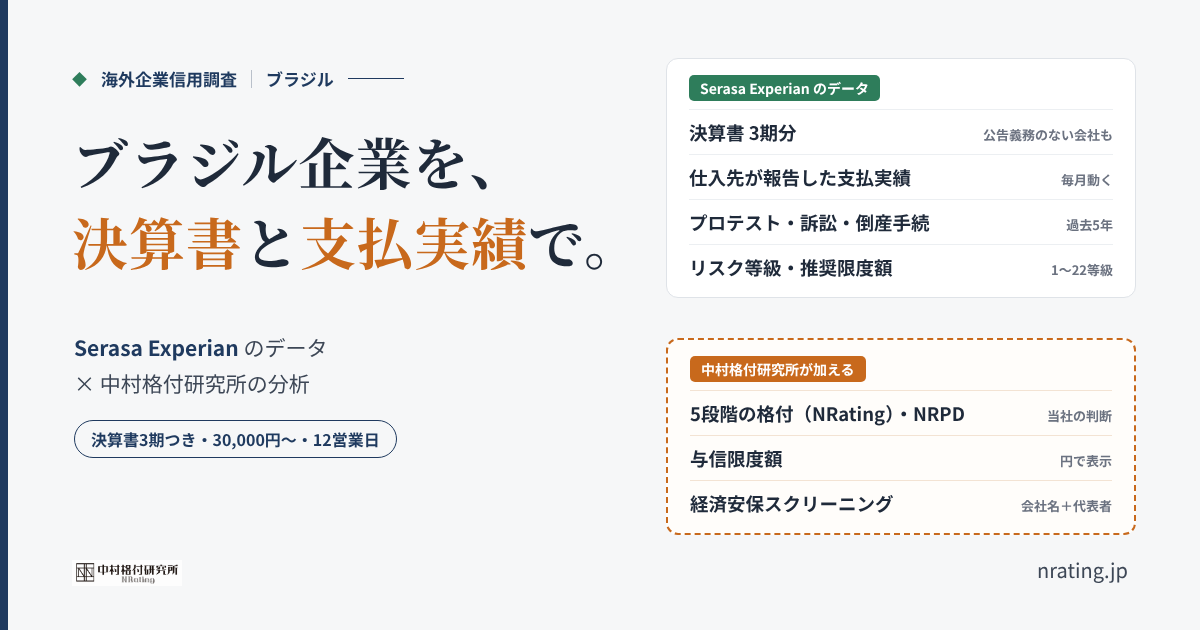
ブラジルの取引先、決算書と支払実績まで見て判断する――Serasa Experian のデータで作る中村格付研究所のブラジル企業レポート

ブラジル企業を、決算書と支払実績で。Serasa Experian のデータ(決算書3期分・仕入先が報告した支払実績・プロテストや倒産手続の記録・リスク等級)に、中村格付研究所が5段階の格付・与信限度額(円)・経済安保スクリーニングを加える

ブラジルの有限会社は決算書を公告する義務がなく、取引先の財務が見えないまま与信を決めがちです。ブラジル最大級の信用情報機関 Serasa Experian の決算書3期分と支払実績をもとに、当社が格付・与信限度額を付けた日本語レポートの中身と見本を紹介します。
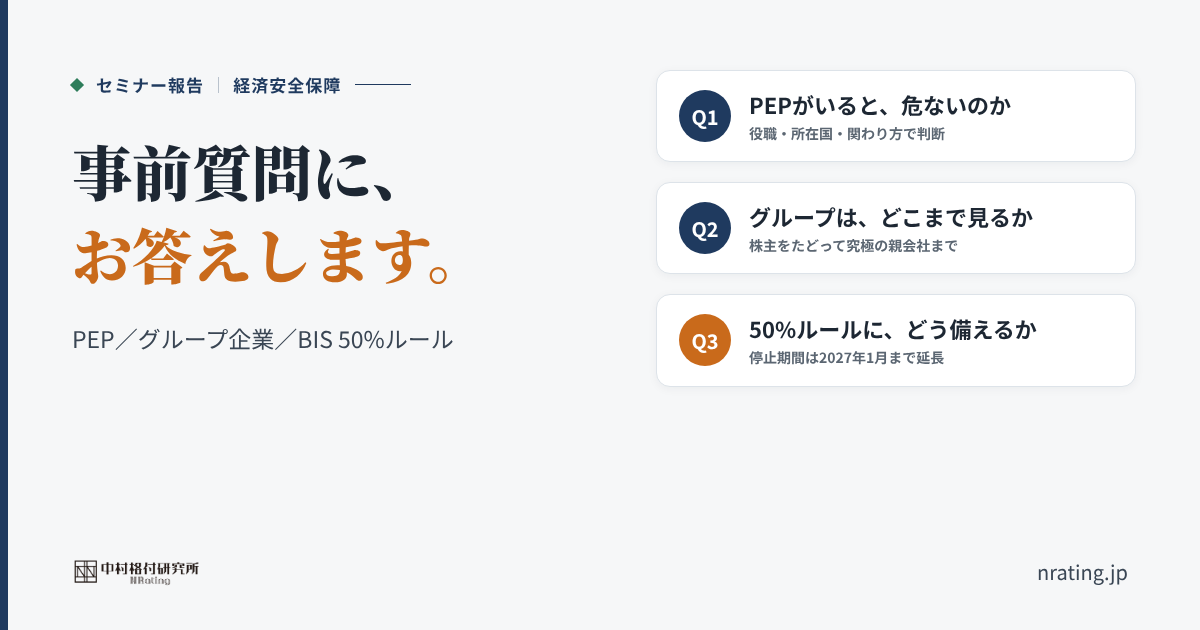
PEP、グループ企業、BIS 50%ルール――11/10セミナーの事前質問にお答えします

事前質問に、お答えします。PEP/グループ企業/BIS 50%ルール。Q1 PEPがいると、危ないのか。Q2 グループは、どこまで見るか。Q3 50%ルールに、どう備えるか。

KEY POINTSこの記事の要点 1PEPは即NGではないPEPに当たったこと自体は取引をやめる理由にならない。役職・所在国・経営への関わり方で判断 2親族ヒットの見方まず同一人物かを確かめ、取引先
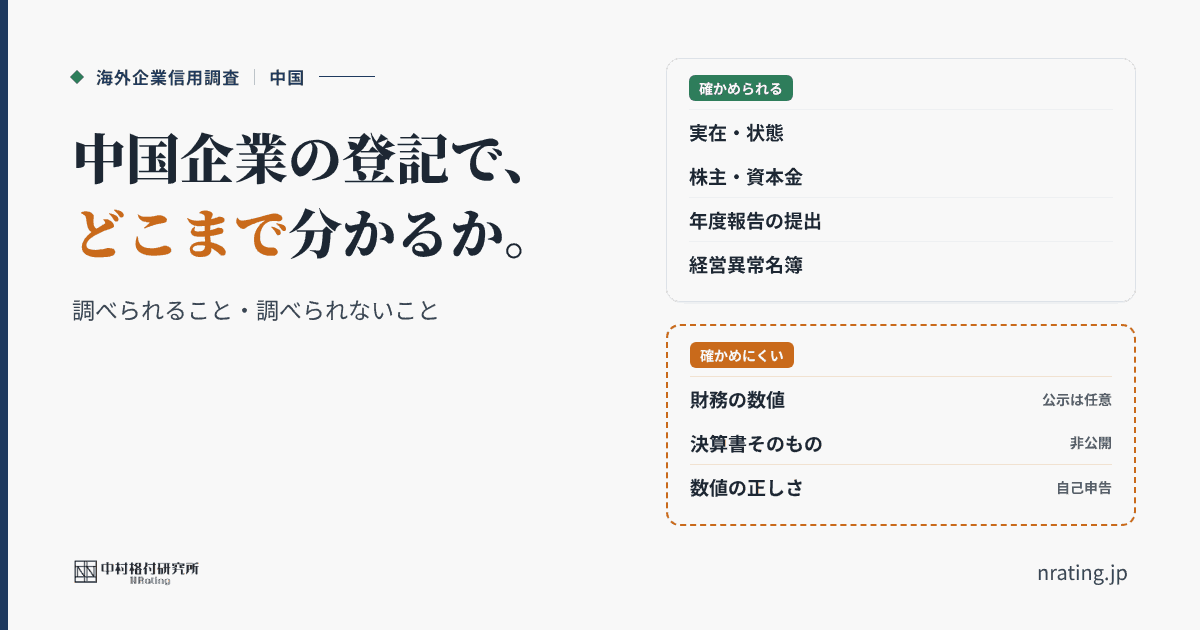
中国企業の登記と決算書、どこまで確かめられるか――調べられること・調べられないこと

中国企業の登記で、どこまで分かるか。調べられること・調べられないこと。確かめられる:実在・状態、株主・資本金、年度報告の提出、経営異常名簿。確かめにくい:財務の数値(公示は任意)、決算書そのもの(非公開)、数値の正しさ(自己申告)

KEY POINTSこの記事の要点 1照合の起点中国の企業情報は国家企業信用信息公示系統で公開。照合は社名ではなく18桁の統一社会信用コードで行う 2確かめられること実在と状態、株主と資本金、年度報告
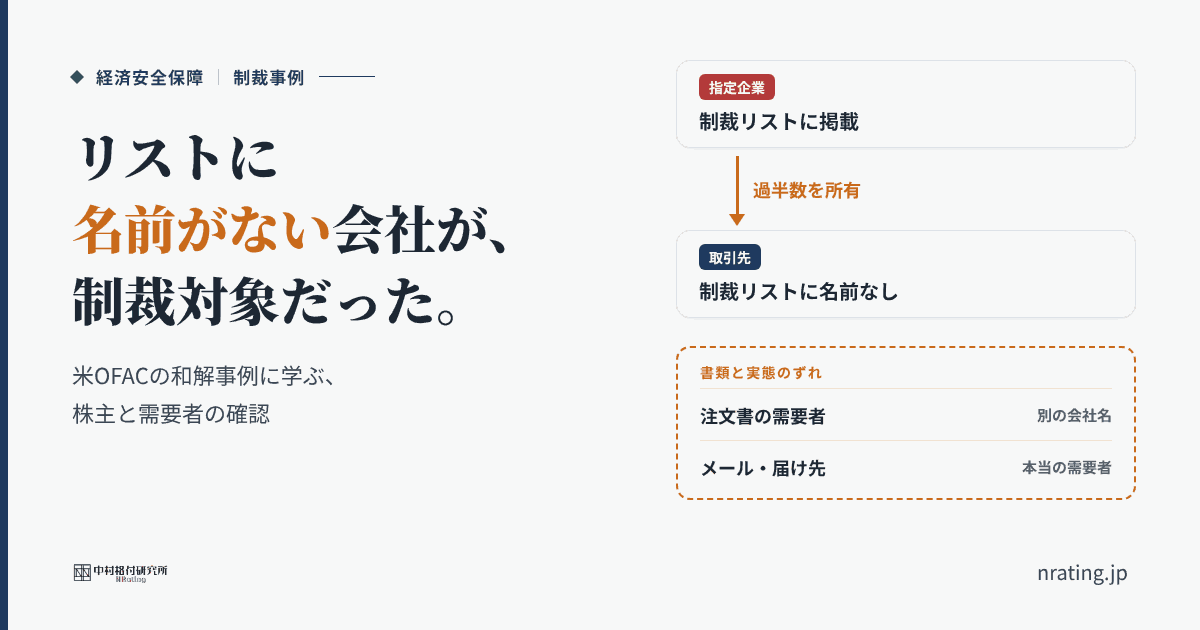
名前の照合だけでは足りなかった――米OFACの和解事例に学ぶ「株主」と「本当の需要者」の確認

リストに名前がない会社が、制裁対象だった。米OFACの和解事例に学ぶ、株主と需要者の確認。指定企業(制裁リストに掲載)が過半数を所有する取引先(制裁リストに名前なし)。書類と実態のずれ:注文書の需要者は別の会社名、メール・届け先は本当の需要者

KEY POINTSこの記事の要点 1何があったか2026年10月27日、米OFACは米IT企業 Extreme Networks と約153万ドルで和解しました。ロシアの防衛企業への輸出が対象です。
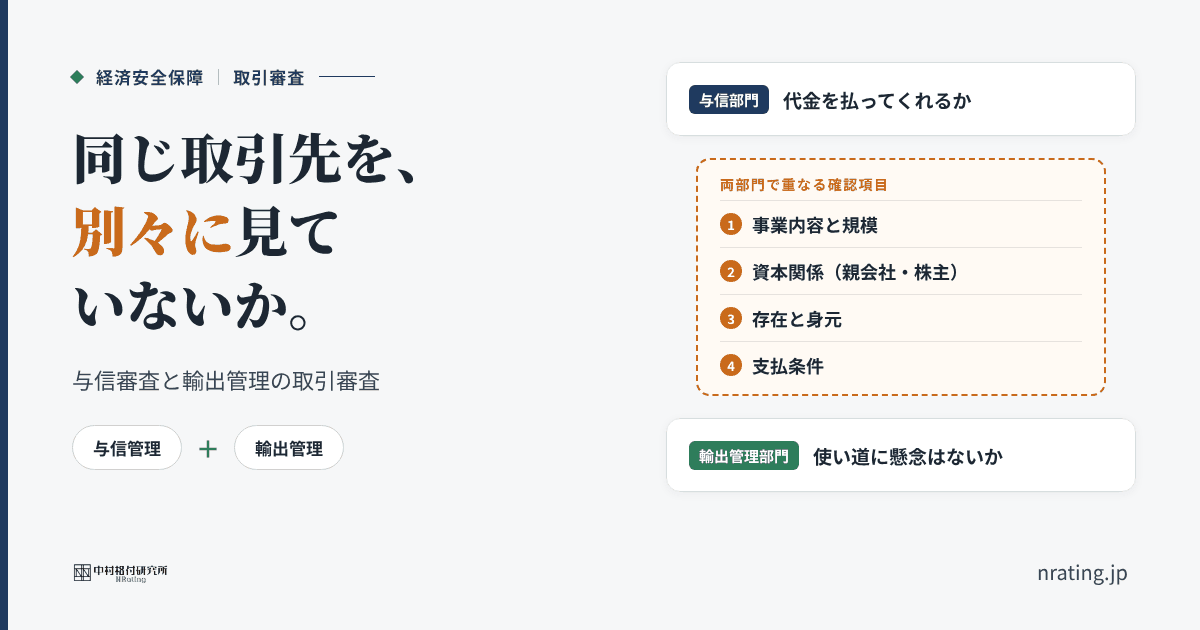
与信審査と輸出管理の取引審査、同じ取引先を別々に見ていないか――部門の間に生まれるすき間

同じ取引先を、別々に見ていないか。与信部門(代金を払ってくれるか)と輸出管理部門(使い道に懸念はないか)で重なる確認項目:事業内容と規模、資本関係、存在と身元、支払条件

与信部門と輸出管理部門は、同じ海外取引先を別々に調べていないか。需要者の事業内容、資本関係、支払条件など、両部門の確認項目が重なる点と、経済産業省のガイドラインに沿った情報共有の手順を整理します。
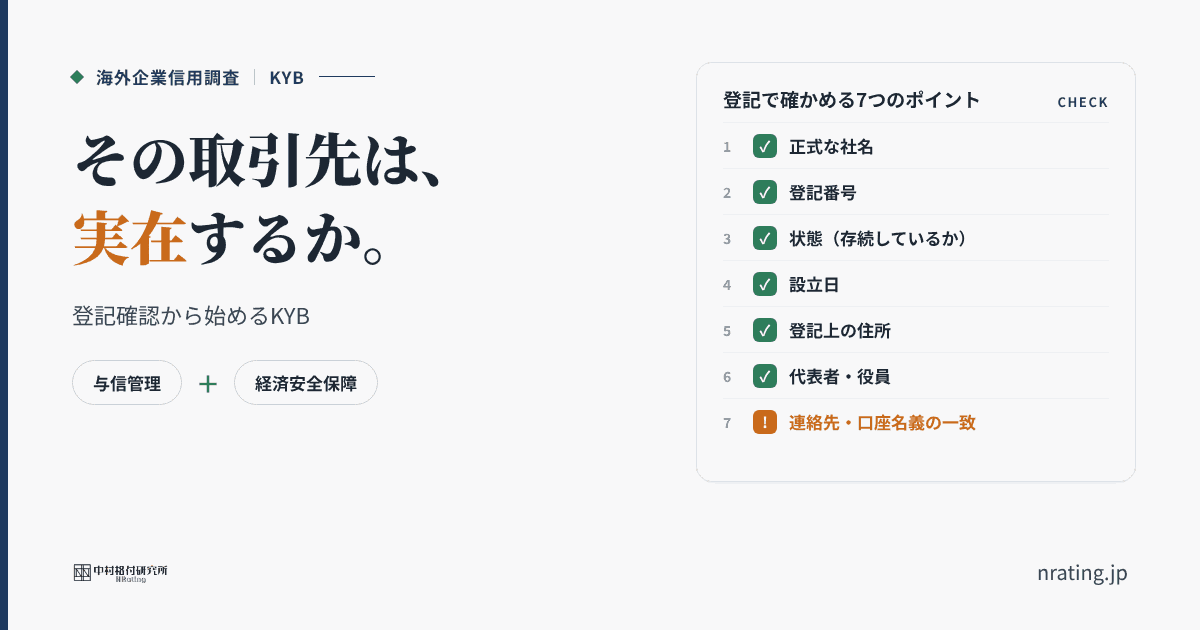
海外取引先の「実在」をどう確かめるか――登記確認から始めるKYB

その取引先は、実在するか。登記で確かめる7つのポイント(社名・登記番号・状態・設立日・住所・代表者・連絡先と口座)

海外の新規取引先は、本当に存在し、名乗るとおりの会社なのか。各国の会社登記で確認できること・できないこと、社名・登記番号・状態・住所など7つの確認ポイントと、与信担当の確認手順を整理します。
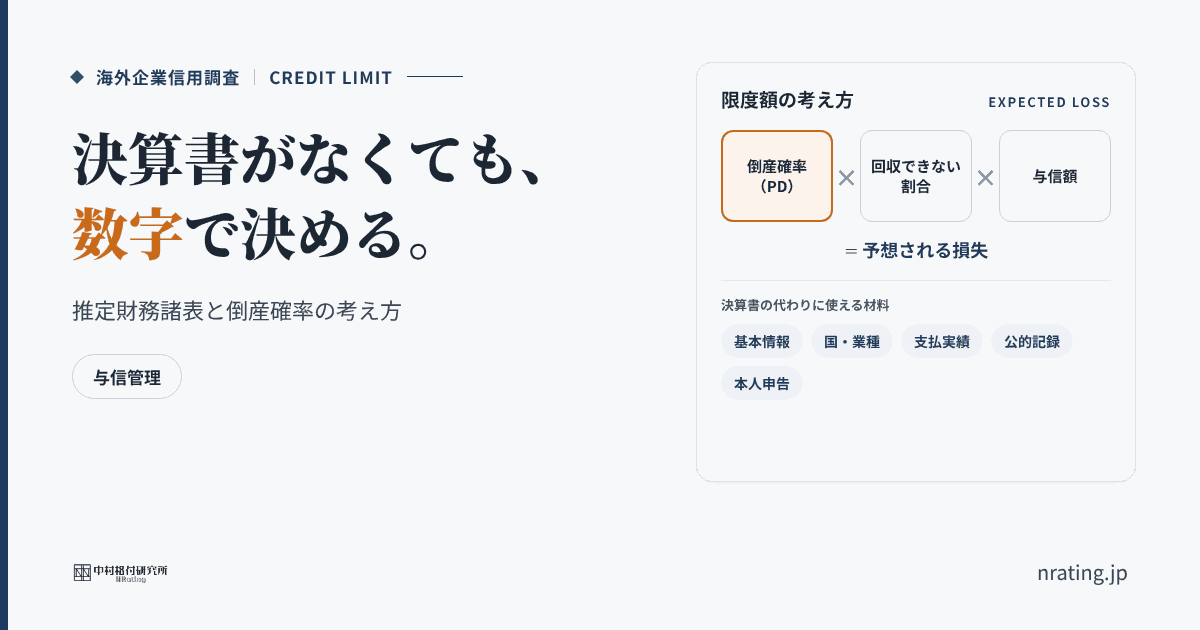
決算書が取れない国の取引先を、どう評価するか――推定財務諸表と倒産確率の考え方

決算書がなくても、数字で決める。予想される損失=倒産確率×回収できない割合×与信額

海外の取引先の決算書が入手できないとき、与信限度額はどう決めればよいのか。倒産確率(PD)の基本、決算書の代わりに使える材料、推定財務諸表を使うときの注意点と、与信担当の確認手順を整理します。