海外取引先の「実在」をどう確かめるか――登記確認から始めるKYB
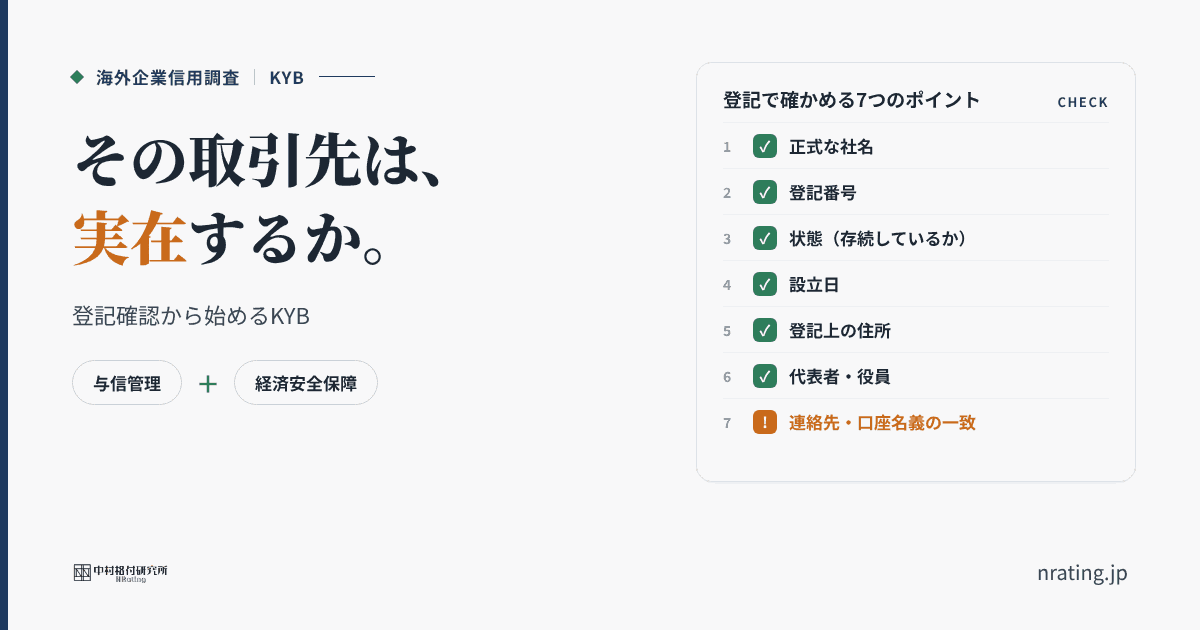
新しい海外取引先。その会社は、本当に存在するか 展示会で名刺を交換した会社、メールで引き合いを送ってきた会社、知人から紹介された会社。海外の新しい取引先と話が進むと、与信担当には「この会社と取引してよ
海外企業に対する、独立した信用判断を。
新しい海外取引先。その会社は、本当に存在するか 展示会で名刺を交換した会社、メールで引き合いを送ってきた会社、知人から紹介された会社。海外の新しい取引先と話が進むと、与信担当には「この会社と取引してよ
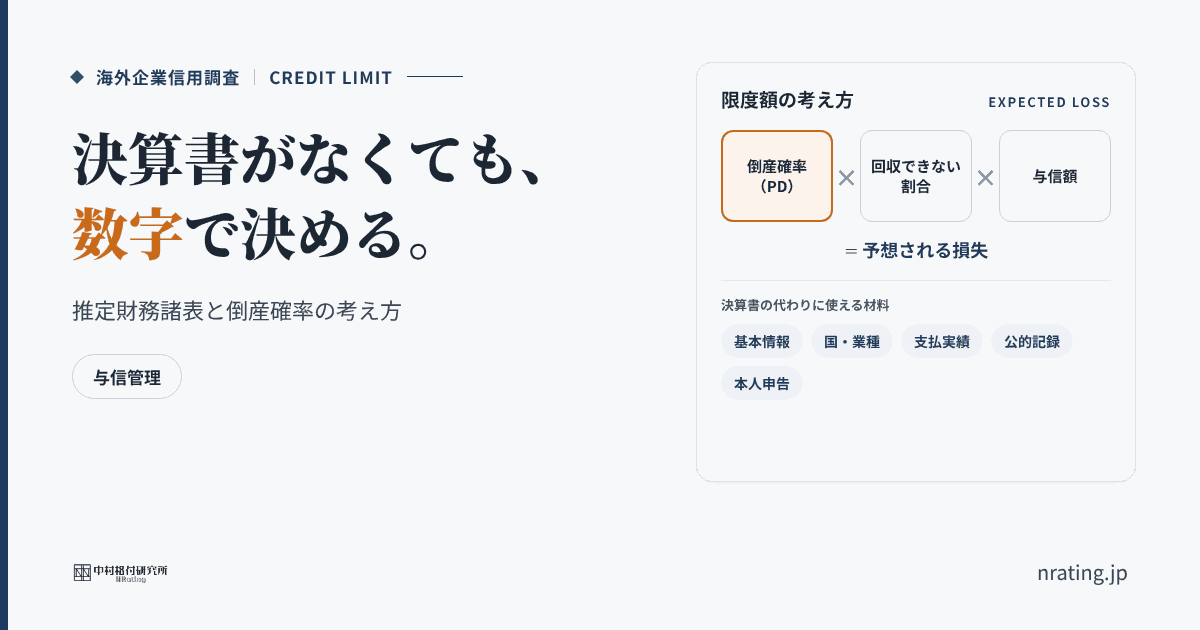
決算書がない。それでも、限度額は決めなければならない 海外の新しい取引先から引き合いが来た。信用調査報告書を取り寄せたが、財務の欄は空白だった。それでも営業部門からは「いくらまで取引してよいか」を早く
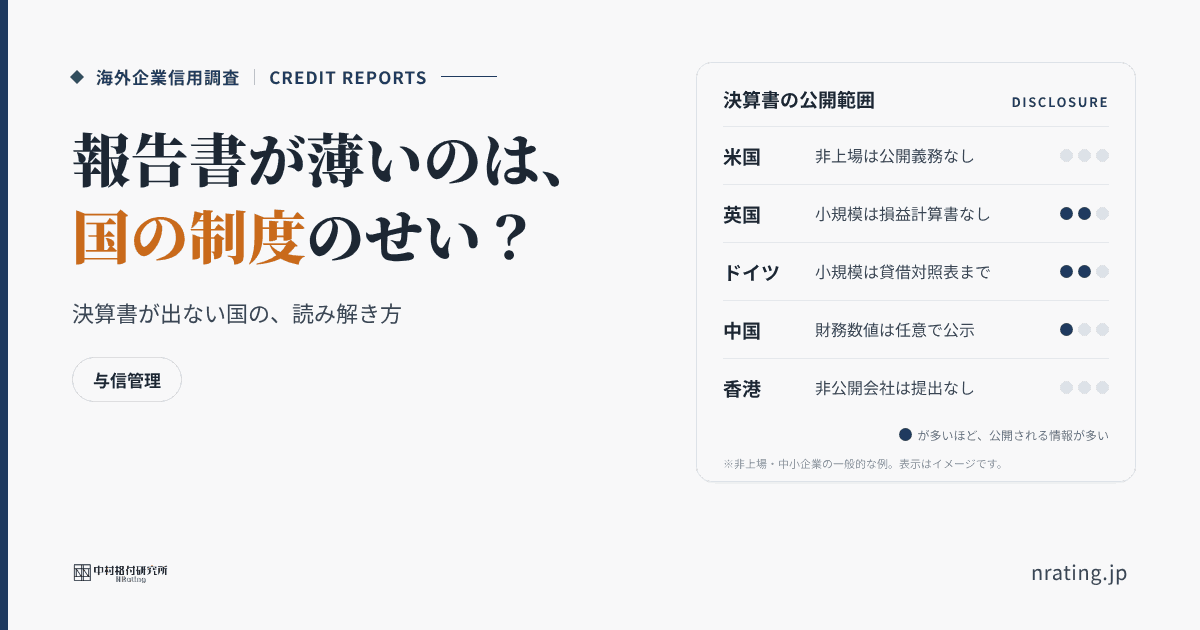
「日本の報告書と比べて、情報が少ない」――その感覚には理由がある 海外の取引先について信用調査報告書を取り寄せたところ、財務の欄が空白だった。評点や格付は付いているものの、その根拠になる数字が見当たら
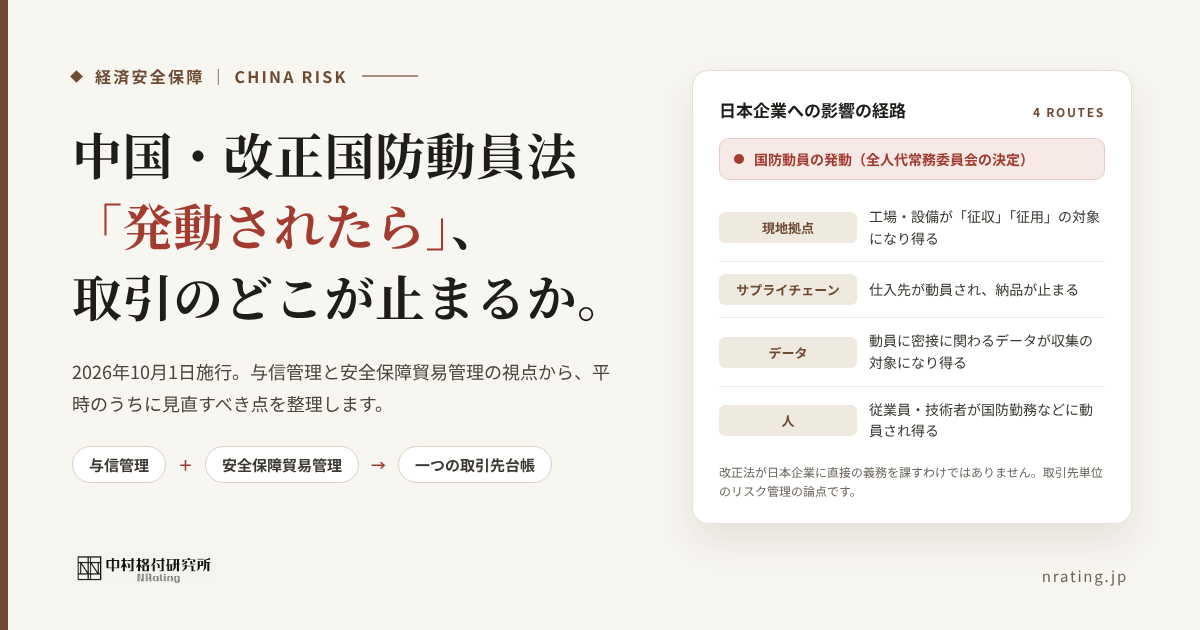
はじめに 2026年10月1日、中国の改正国防動員法が施行されました。8月28日に全国人民代表大会常務委員会で可決されたもので、2010年の制定以来、初めての大幅な改正です。 この法律は、中国に拠点を
こんな場面はありませんか 新規の海外企業からアプローチがあり、ぜひ取引関係を築きたい。そう考えて既往の信用調査報告書を取り寄せてみたものの、評価や与信限度額の「考え方」は分かる一方で、では実際にこの相

韓国の金融現場で、決算書よりも先に「異変」が起きている 2026年5月4日付の中央日報日本語版は、KB・新韓・ハナ・ウリィの韓国4大金融グループの推定損失(回収不能と判断された債権)が1〜3月期に2兆
中国取引先レポート 株式会社中村格付研究所は、中国最大手の信用調査機関であるExperian Chinaと提携し、「中国取引先レポート」の提供を開始しました。 Service Release 取引先の
NR Credit Portal 株式会社中村格付研究所は、2026年4月27日に、世界中の企業の信用調査依頼がオンラインで完結する「NR Credit Portal」をリリースしました。NRレポート

──Eddie Bauer北米法人チャプター11から読む「ブランドの相対価値」と固定費モデルの限界 2026年、米国老舗アウトドアブランド Eddie Bauer の北米店舗運営法人が、再びチャプター

シリーズの狙い 米国の関税圧力と中国市場の減退により、日系企業は新たな市場を模索せざるを得ない状況にあります。本シリーズでは、地域ごとに注目市場を取り上げ、日系企業が強みを発揮できる分野と市場参入のP