海外企業の信用調査報告書が「薄い」と感じる理由と、読み解き方
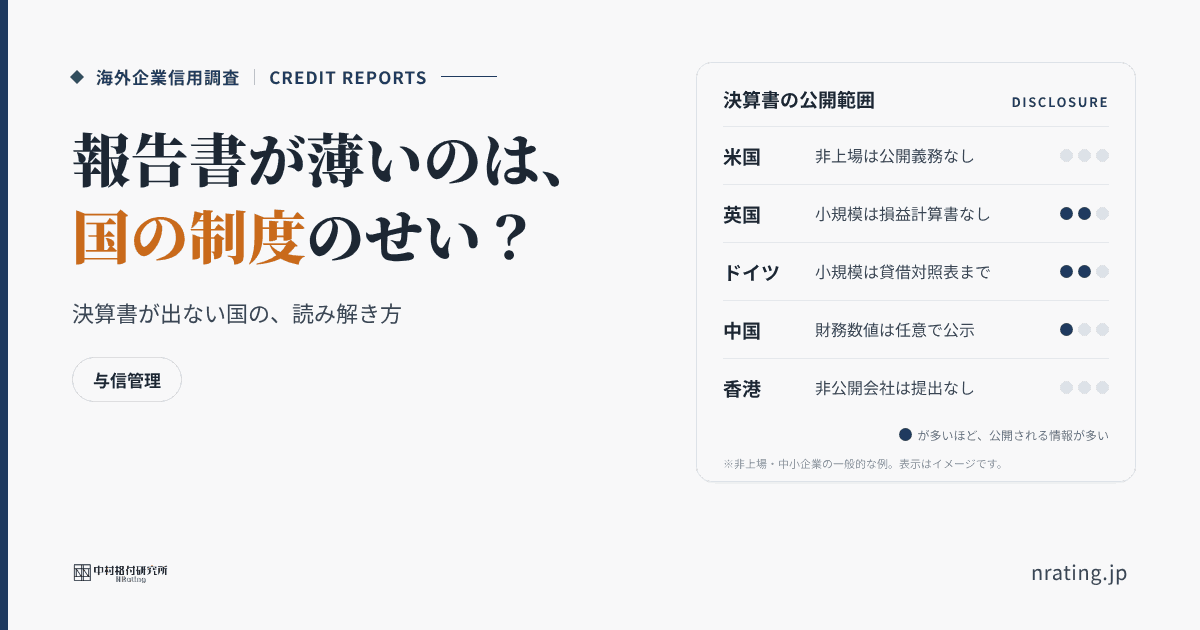
「日本の報告書と比べて、情報が少ない」――その感覚には理由がある 海外の取引先について信用調査報告書を取り寄せたところ、財務の欄が空白だった。評点や格付は付いているものの、その根拠になる数字が見当たら
海外企業に対する、独立した信用判断を。
日本語用
「日本の報告書と比べて、情報が少ない」――その感覚には理由がある 海外の取引先について信用調査報告書を取り寄せたところ、財務の欄が空白だった。評点や格付は付いているものの、その根拠になる数字が見当たら
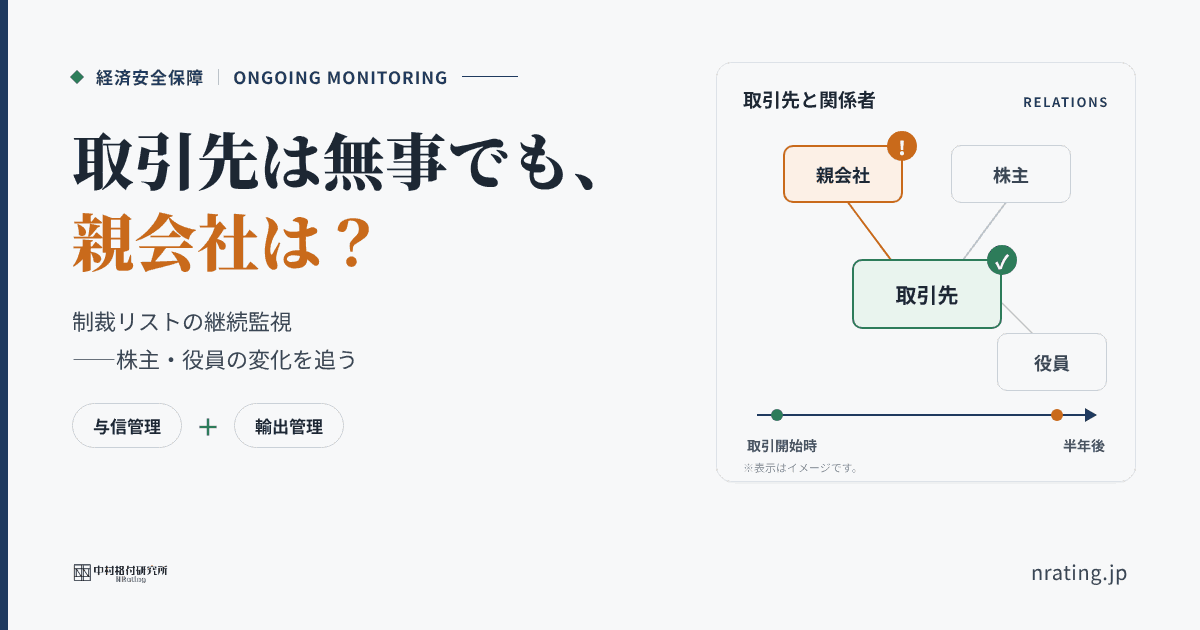
取引開始時の制裁リスト照合で「該当なし」でも、その後に親会社や役員が制裁対象になることがあります。米OFACの50%ルールやEUの所有・支配の考え方を踏まえ、与信担当が取引先を継続監視する範囲・頻度・社内手順を整理します。
海外取引先の制裁リスト照合で「該当なし」だった結果を、記録に残していますか。米OFACの記録保存期間10年化や輸出者等遵守基準も踏まえ、社内審査で説明できる照合記録の残し方を、与信担当の実務手順として整理します。
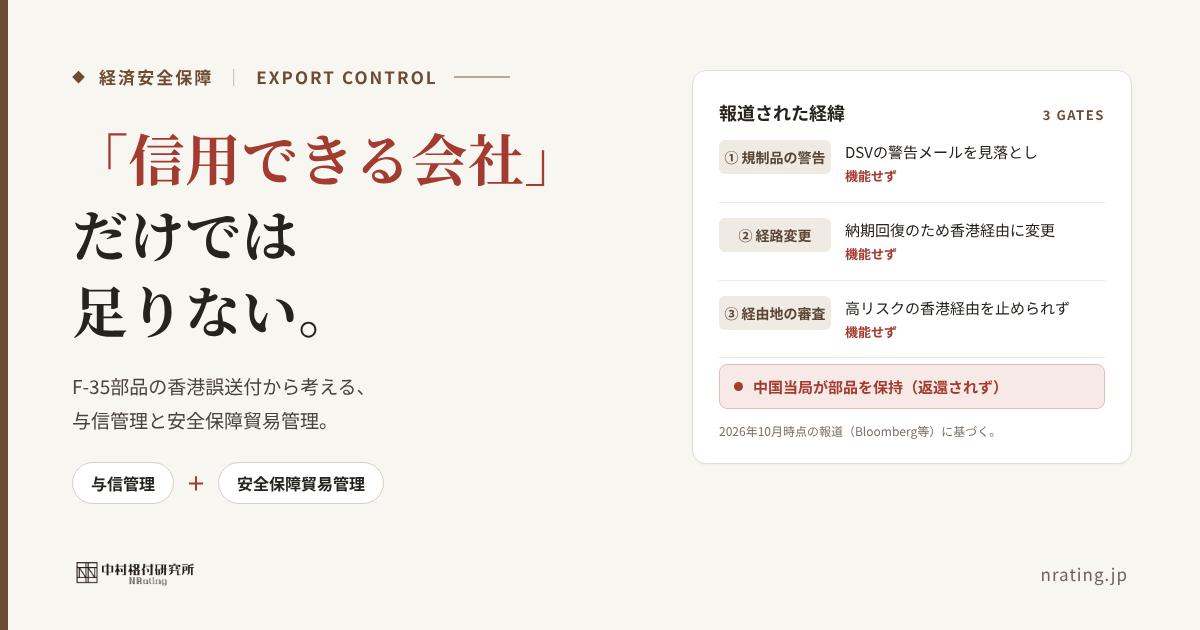
UPSが輸送したF-35部品が香港経由で中国当局の手に渡ったと報じられた事件を、報道ベースで整理。与信管理と安全保障貿易管理の両面から、日本企業が学べる論点と7つのチェックポイントをまとめます。
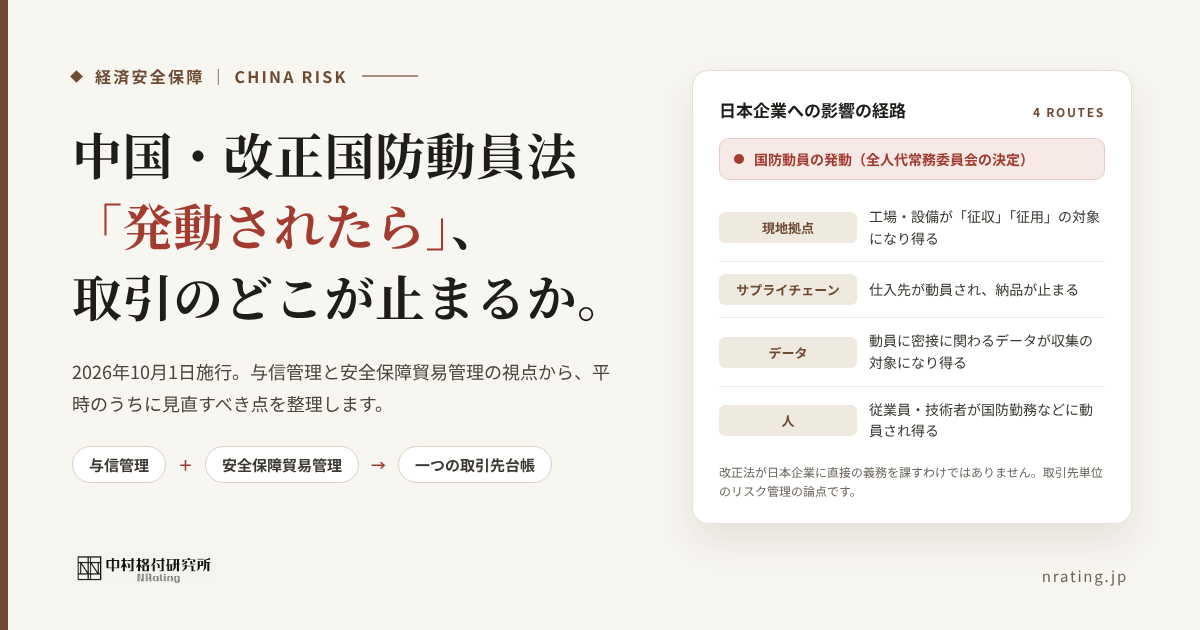
はじめに 2026年10月1日、中国の改正国防動員法が施行されました。8月28日に全国人民代表大会常務委員会で可決されたもので、2010年の制定以来、初めての大幅な改正です。 この法律は、中国に拠点を
こんな場面はありませんか 新規の海外企業からアプローチがあり、ぜひ取引関係を築きたい。そう考えて既往の信用調査報告書を取り寄せてみたものの、評価や与信限度額の「考え方」は分かる一方で、では実際にこの相
韓国の金融現場で、決算書よりも先に「異変」が起きている 2026年5月4日付の中央日報日本語版は、KB・新韓・ハナ・ウリィの韓国4大金融グループの推定損失(回収不能と判断された債権)が1〜3月期に2兆
──Eddie Bauer北米法人チャプター11から読む「ブランドの相対価値」と固定費モデルの限界 2026年、米国老舗アウトドアブランド Eddie Bauer の北米店舗運営法人が、再びチャプター
シリーズの狙い 米国の関税圧力と中国市場の減退は、日系企業にとって市場戦略の見直しを迫る要因です。本シリーズでは、地域ごとに有望市場を整理し、Pros(市場機会)・Cons(リスク要因)・米国関税との
シリーズの狙い 米国の関税圧力と中国市場の減退により、日系企業は新たな市場を模索せざるを得ない状況にあります。本シリーズでは、地域ごとに注目市場を取り上げ、日系企業が強みを発揮できる分野と市場参入のP