海外企業の信用調査報告書が「薄い」と感じる理由と、読み解き方
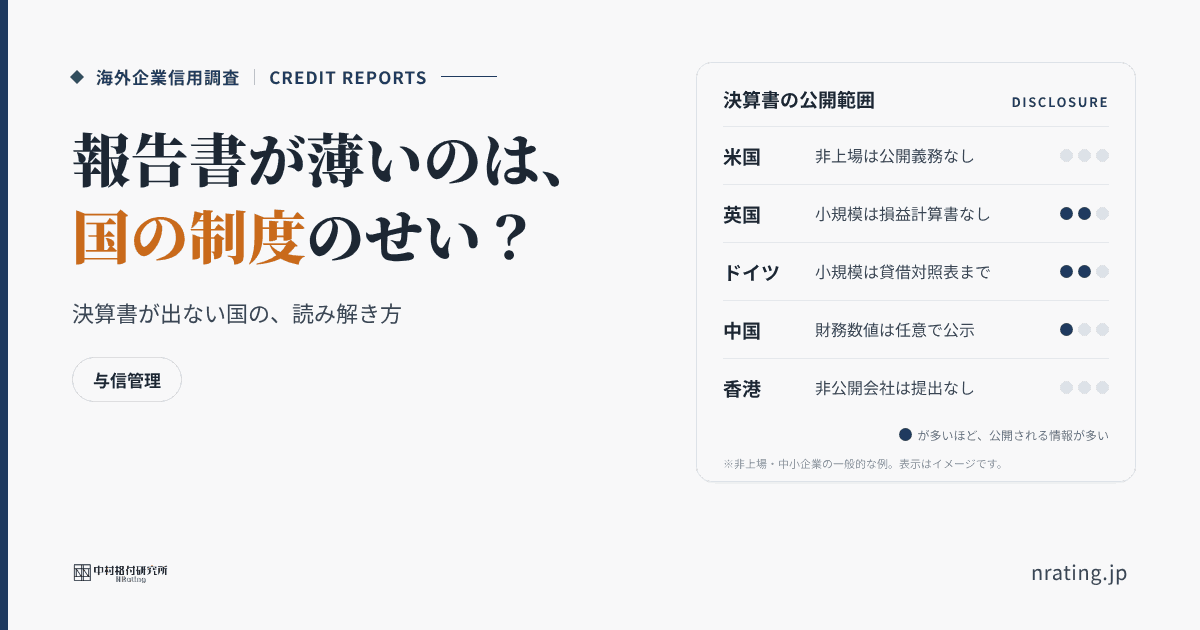
「日本の報告書と比べて、情報が少ない」――その感覚には理由がある 海外の取引先について信用調査報告書を取り寄せたところ、財務の欄が空白だった。評点や格付は付いているものの、その根拠になる数字が見当たら
海外企業に対する、独立した信用判断を。
「日本の報告書と比べて、情報が少ない」――その感覚には理由がある 海外の取引先について信用調査報告書を取り寄せたところ、財務の欄が空白だった。評点や格付は付いているものの、その根拠になる数字が見当たら
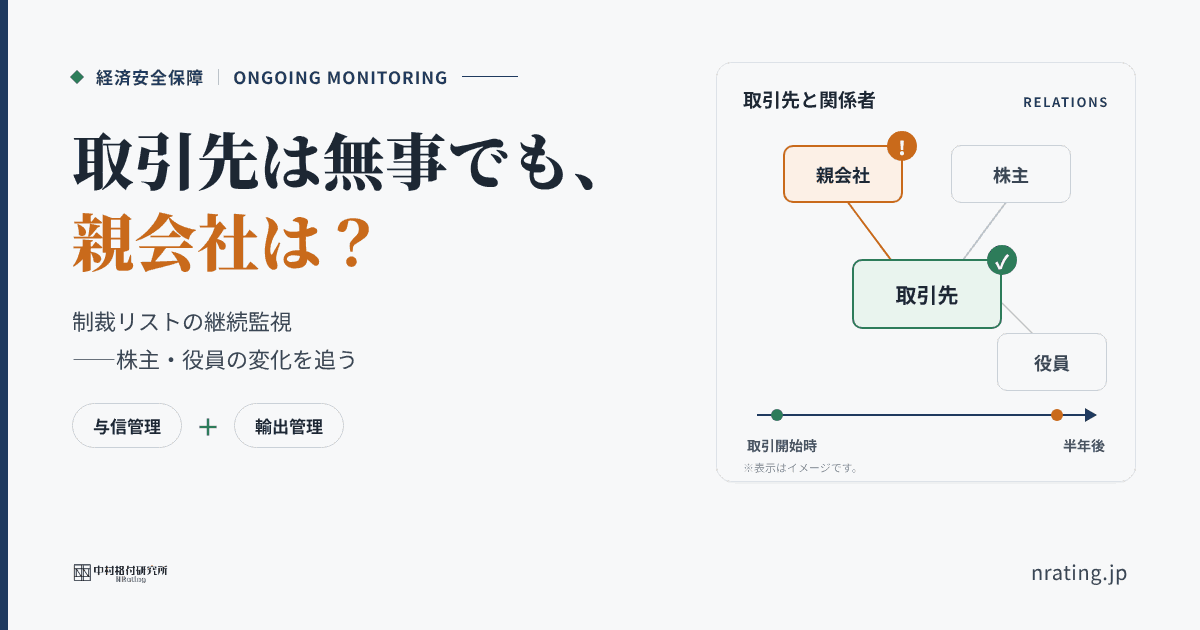
取引開始時の制裁リスト照合で「該当なし」でも、その後に親会社や役員が制裁対象になることがあります。米OFACの50%ルールやEUの所有・支配の考え方を踏まえ、与信担当が取引先を継続監視する範囲・頻度・社内手順を整理します。
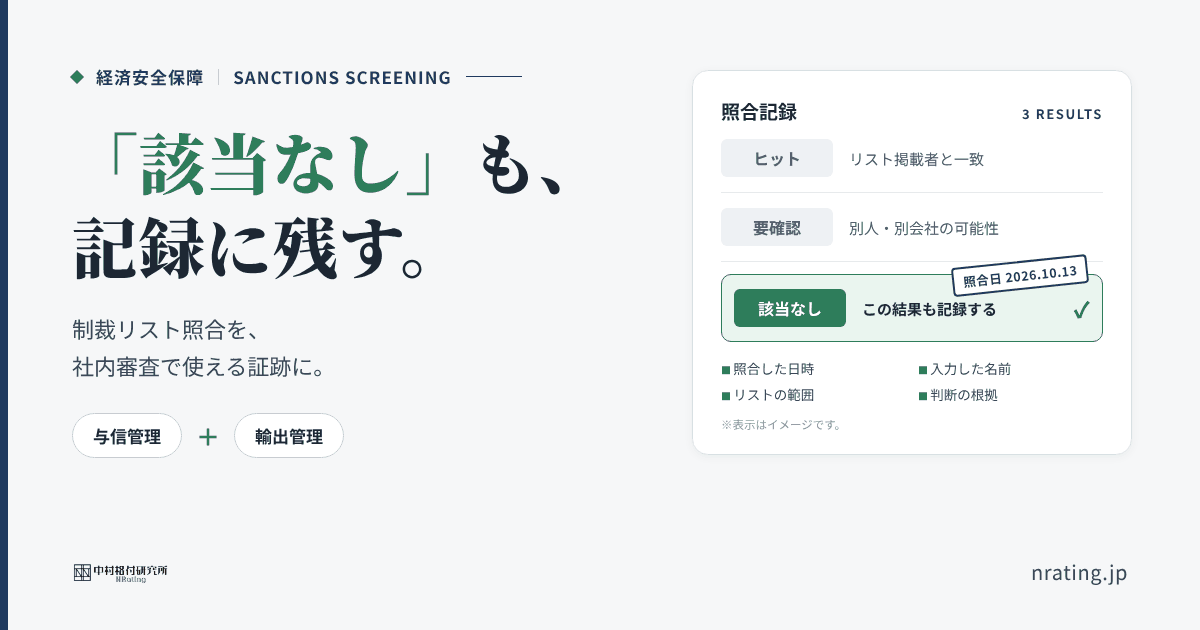
海外取引先の制裁リスト照合で「該当なし」だった結果を、記録に残していますか。米OFACの記録保存期間10年化や輸出者等遵守基準も踏まえ、社内審査で説明できる照合記録の残し方を、与信担当の実務手順として整理します。
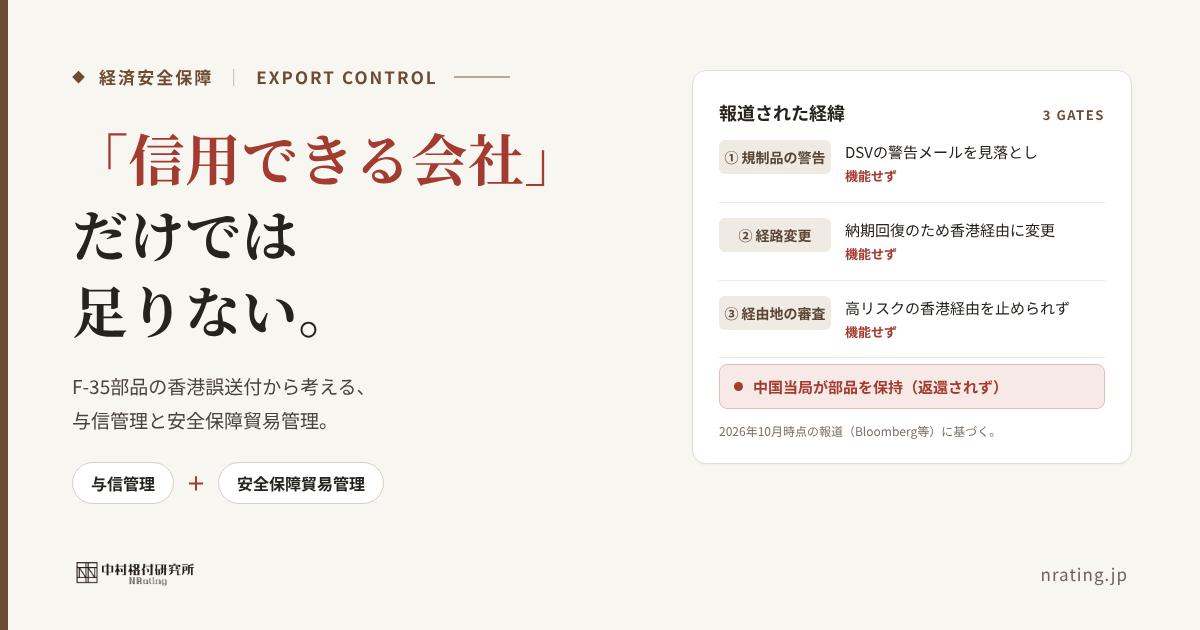
UPSが輸送したF-35部品が香港経由で中国当局の手に渡ったと報じられた事件を、報道ベースで整理。与信管理と安全保障貿易管理の両面から、日本企業が学べる論点と7つのチェックポイントをまとめます。

──Eddie Bauer北米法人チャプター11から読む「ブランドの相対価値」と固定費モデルの限界 2026年、米国老舗アウトドアブランド Eddie Bauer の北米店舗運営法人が、再びチャプター

シリーズの狙い 米国の関税圧力と中国市場の減退により、日系企業は新たな市場を模索せざるを得ない状況にあります。本シリーズでは、地域ごとに注目市場を取り上げ、日系企業が強みを発揮できる分野と市場参入のP

海外企業との取引や信用調査を行う際、日本企業が最初に直面する「壁」の一つが、対象企業の正確な特定です。特にアメリカ企業の場合、この問題はより深刻です。「社名で検索しても情報がバラバラ」「同じような名前

はじめに つい最近まで、停滞する日本経済と、高度なインフレを伴う異次元の成長軌道に乗る米国経済が比較され、「日本は終わりだ。シンガポールに移住しよう。」などという記事が、巷に溢れていた。ところが20
Tax Liens ~先取特権(税) 前回③で説明したUCCファイリングに加えて、Tax Liens(税に関連する先取特権)も当該企業の資金繰りを類推させる非常に重要な情報である。UCCファイリング
株主情報・資本金について 日本企業の経営安定性分析(与信判断)を行う際、その会社に投入されている資金、すなわち資本金の規模と、誰がそれを拠出しているのか(株主)の情報は、それら株主の事業に対するコミ