- 1照合の起点中国の企業情報は国家企業信用信息公示系統で公開。照合は社名ではなく18桁の統一社会信用コードで行う
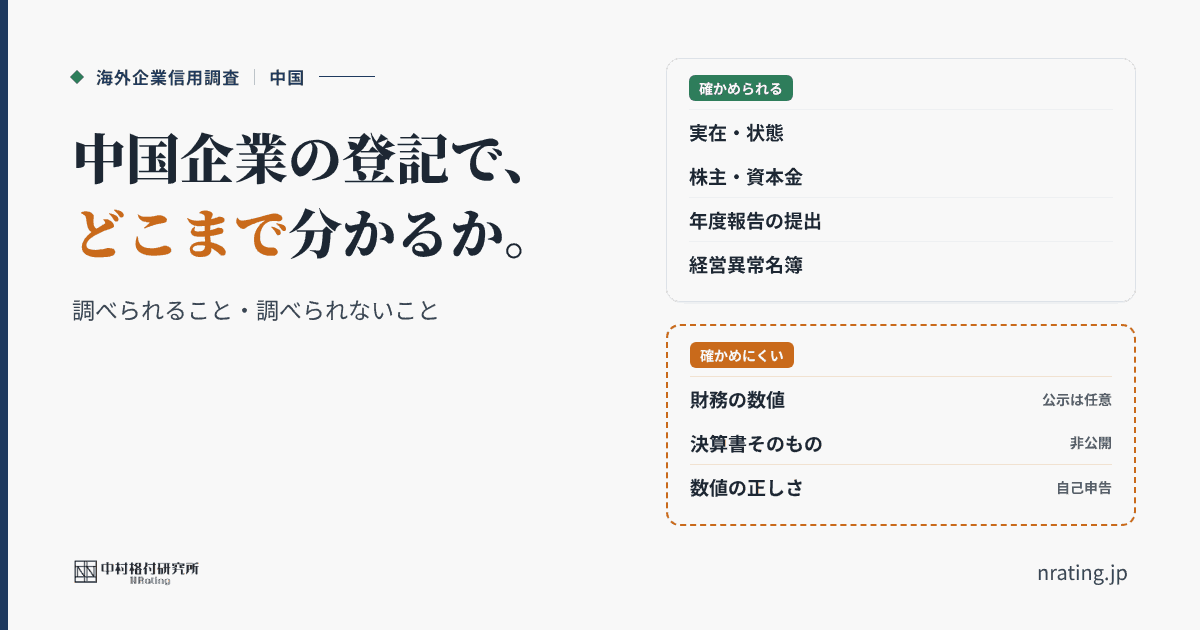
- 2確かめられること実在と状態、株主と資本金、年度報告の提出状況、経営異常名簿や失信被執行人への掲載
- 3資本金の落とし穴「約束した額」と「払い込んだ額」は別。改正会社法で払い込みは原則5年以内に
- 4確かめられないこと財務の数値は公示するかを企業が選べる。決算書そのものは公示されず、数値も自己申告
- 5決算書は「非公開」当局には提出されているが、公開されていないだけ。提出先で数値の性質も違うと言われる
- 6入手経路を確かめる外部から決算書を取り寄せるときは、中身だけでなく、どこから入手したかも確認する
中国の取引先、「登記は見た」で終わっていませんか
中国の新しい取引先について、社内で「登記は確認しました」という報告が上がってくることがあります。中国には、企業の登記情報をインターネットで公開する国の仕組みがあり、誰でも検索できます。
ただ、その画面で何が分かり、何が分からないのかを正確に押さえている担当者は、意外に多くありません。特に与信判断で一番知りたい「決算書」は、登記の画面からはほとんど手に入らないのが実情です。
本稿では、中国の公的な登記・公示の仕組みで確かめられることと確かめられないことを整理し、足りない部分をどう補うかをまとめます。
中国の企業情報は「公示系統」に集まる
中国では、会社の登記情報や毎年の報告が、市場監督管理部門が運営する「国家企業信用信息公示系統」(www.gsxt.gov.cn)で公開されています。2024年7月1日に施行された改正会社法も、会社の登記事項をこのシステムで公示するよう定めています(第32条)。
照合の起点になるのが「統一社会信用コード」です。法人ごとに割り当てられる18桁の英数字で、3〜8桁目に登記機関の所在地の行政区画コードが入ります。中国語の社名は表記の揺れや似た名前の会社が多いため、照合は社名ではなく、このコードで行うのが確実です。
登記・公示で確かめられること
公示系統では、主に次の情報を確認できます。
1. 会社が実在し、営業しているか
登記上の正式名称、統一社会信用コード、設立日、住所、法定代表者、経営範囲(事業の目的)、そして存続・抹消などの状態が分かります。取引先が名乗っている会社が本当に存在するか、すでに抹消されていないかは、ここで確かめられます。
2. 誰が出資しているか
株主と、その出資額が分かります。ここで注意したいのは、中国の会社の資本金は、株主が「出資を約束した額(認缴)」と「実際に払い込んだ額(実缴)」が分かれていることです。登記上の資本金が大きくても、実際の払い込みはわずかということがあります。
改正会社法では、有限責任会社の株主は、約束した出資を会社の設立から5年以内に払い込むこととされました(第47条)。2024年6月30日より前に設立された会社も、残りの払込期限が長すぎる場合は、2027年6月30日までに5年以内へ改めることが求められています。資本金の数字だけで会社の体力を判断しないことが大切です。
3. 毎年の報告を出しているか
中国の企業は、毎年1月1日から6月30日までに、前年の「年度報告」を公示系統で提出し、公開することになっています(企業信息公示暂行条例 第8条)。報告を出していない、または連絡がつかないなどの理由で、「経営異常名簿」に載ることがあります。公示の義務を3年果たさない企業は、さらに重い名簿に載り、その法定代表者は3年間、他の企業の代表者になれないとされています(同 第17条)。
4. 裁判で支払いを命じられて、応じていないか
最高人民法院は、判決などで支払いを命じられたのに履行しない「失信被執行人」の名簿を公開し、検索できるようにしています。取引先が支払いに応じない常習先でないかの確認に使えます。
登記・公示では確かめられないこと
一方で、公示系統だけでは、与信判断に必要な情報の多くが手に入りません。
1. 財務の数値は「公示するかどうかを企業が選べる」
年度報告には、従業員数、資産総額、負債総額、対外保証、純資産、売上高、利益、納税額などの項目があります。しかし条例は、これらの財務の数値については、公示するかどうかを企業が選べると定めています(企業信息公示暂行条例 第9条)。実際には、数値を公示していない会社が少なくありません。公示していないこと自体は違反ではないので、それだけで危ない会社とは言えませんが、与信の判断材料が手元にない状態です。
2. 決算書そのものは公示の対象ではない
仮に数値を公示していても、それは売上高や利益といった集計値です。貸借対照表や損益計算書そのものではないため、手元の現預金がいくらあるか、売掛金や借入金がどれだけあるかといった、個別の勘定科目までは分かりません。上場企業であれば取引所の開示で決算書を読めますが、取引先の多くを占める非上場企業ではそうはいきません。
3. 報告の中身は「企業の自己申告」
年度報告は企業が自ら提出するもので、当局は無作為に抽出した企業について内容を検査する仕組みです(同 第14条)。公示されている数値が、そのまま正しいとは限りません。
決算書は「ない」のではなく「公開されていない」
ここで誤解しやすいのが、「公示されていない=決算書が存在しない」ではない、という点です。
信用調査業界では長年、中国の企業は工商(現在の市場監督管理部門)・税務・統計の各当局に財務の情報を提出しており、当局の手元には決算書がある、と認識されてきました。違いは、それが公開されるかどうかです。工商に提出された決算書は、数年前までは閲覧できたと言われています。
また、提出先によって数値の性質が違うことも、業界では知られてきました。統計当局向けの数値は速報のため信ぴょう性が低く、税務当局向けの数値は税額の計算に使われるため利益が圧縮されがちだ、と言われています。同じ会社の決算書でも、どこから来た数値かによって読み方が変わるということです。
「どこから入手したか」も確かめる
公開されていない決算書を、信用調査会社などが入手できる場合があります。ただし、取れるかどうかは入手経路によって大きく変わります。
中国では、法律の定めよりも、当局者とのつながりが情報の入手を左右する面があると言われてきました。それまで決算書を取れなかった現地の調査会社が、ある時から急に取れるようになったと言い出す場合、その背景に当局者との関係があることも考えられます。
こうした経路で集めた情報は、法的にグレーな面を持ちます。2023年には、中国の金融情報会社が、中国本土以外の顧客に企業登記のデータベースを使わせなくなったと報じられました(ブルームバーグ。関係者の話として報道)。情報の扱いをめぐる中国当局の姿勢は厳しくなっており、入手経路が不透明な情報は、それを使う日本企業にとってもリスクになりかねません。決算書を外部から取り寄せるときは、中身だけでなく、どのような経路で入手したものかも確かめておくことをお勧めします。
実務での確認手順
これらを踏まえると、中国の取引先の確認は、次の順で進めるのが効率的です。
① 統一社会信用コードと中国語の正式名称を、取引先から書面でもらう
営業許可証(営業執照)の写しをもらうのが確実です。英語の社名だけで照合を始めないようにします。
② 公示系統で、実在・状態・株主・資本金の払い込み状況を確かめる
存続中か、法定代表者や住所が取引先の説明と合っているか、株主に不自然な点はないかを見ます。資本金は「約束した額」と「払い込んだ額」を分けて確認します。
③ 年度報告の提出状況と、名簿への掲載の有無を確かめる
年度報告が毎年出ているか、経営異常名簿に載っていないか、失信被執行人に当たっていないかを確認します。
④ 財務の数値が公示されていなければ、別の方法で入手する
取引先に決算書の提出を依頼する、信用調査会社のレポートを取り寄せるなどの方法があります。取引先から受け取った決算書は、公示されている数値(あれば)や事業の規模と食い違いがないかを確かめます。外部から取り寄せる場合は、入手経路に問題がないかも確認します。
⑤ 確認した日付と結果を記録に残す
いつ、何を見て、何が分かり、何が分からなかったかを記録します。「数値は非公開だった」という結果も、審査の記録として意味があります(「取引先の実在確認(KYB)」も参照)。
当社サービスでどう補えるか
当社は、中国の取引先の調査に、目的に合わせた複数のレポートを用意しています。
「NRレポート 中国標準版」は、現地調査による企業情報に、売上高・利益などの決算書の概要を収録したレポートです。手元の現預金や借入金など、個別の勘定科目まで確かめたい場合は、フル決算書を収録した「NR中国決算書レポート」をご利用ください。どちらも、5段階の格付(NRating)と与信限度額(NR Credit Limit)を付けてお届けします。
当社は、法的にグレーな関係を通じた情報収集は行わない方針で、入手経路の確かな情報だけをお届けしています。
「決算書が本当に取れるのか」が心配な場合は、発注前に、決算書が入手できるかを無料でお問い合わせいただけます(決算書確認・無償)。実際の中国企業レポートのサンプルも、こちらで公開しています。詳しくは 中国企業調査のページ をご覧ください。
まとめ
- 中国の企業の登記と年度報告は、国家企業信用信息公示系統で誰でも確認できる。照合は社名ではなく、18桁の統一社会信用コードで行う
- 確かめられるのは、実在と状態、株主と資本金、年度報告の提出状況、経営異常名簿や失信被執行人への掲載など
- 資本金は「約束した額」と「払い込んだ額」が分かれている。改正会社法で払い込みは原則5年以内になった
- 財務の数値は公示するかどうかを企業が選べる。決算書そのものは公示されず、公示された数値も自己申告
- 決算書は当局に提出されているが、公開されていないだけ。提出先によって数値の性質も違うと言われている
- 外部から決算書を取り寄せるときは、中身だけでなく入手経路も確かめる。確認した日付と結果は記録に残す
登記の画面で「確認済み」になるのは、取引先の入り口だけです。与信の判断に必要な中身は、その先で確かめる必要があります。
(中村格付研究所)
出典
- 中華人民共和国公司法(2023年12月29日改正、2024年7月1日施行、中華人民共和国主席令第15号)人民日報 2024年1月2日 第13版 https://paper.people.com.cn/rmrb/html/2024-01/02/nw.D110000renmrb_20240102_1-13.htm
- 企業信息公示暂行条例(国務院令第654号、2014年10月1日施行)上海市発展和改革委員会 掲載 https://fgw.sh.gov.cn/cmsres/99/996b060f7df94f74bd1e053f317a2582/289c3b995a49872a126001c02e59531c.pdf
- 国務院「関于実施《中華人民共和国公司法》注冊資本登記管理制度的規定」(廈門市 掲載資料) https://xmtorch.xm.gov.cn/ztzl/pfxc/202407/P020240716593372787336.pdf
- 統一社会信用コード(GB 32100-2015)の構成(中国文化和旅游部 資料) https://www.mct.gov.cn/preview/whhlyqyzcxxfw/zhgl/202012/P020210121426470558083.pdf
- 最高人民法院「失信被執行人黒名単:剣指執行難」 https://www.court.gov.cn/zixun/xiangqing/5968.html
- Bloomberg「China Restricts Overseas Access to Key Corporate Information」(2023年5月3日) https://www.bloomberg.com/news/articles/2023-05-03/china-restricts-overseas-access-to-corporate-registry-databases
海外与信調査・経済安全保障コンサルティングの専門家。信用調査歴25年以上。北朝鮮を除く160カ国超を対象に、現地情報を出し切る「圧倒的に詳細な海外企業信用調査レポート」を提供する。専門は海外与信調査、経済安全保障、UBO(実質的支配者)調査、中国企業のデューデリジェンス(China Series)。格付・倒産確率・与信限度額からESG・カントリーリスク・経済安保スクリーニングまでを一体で提供し、追加料金なしの日本語報告を強みとする。
プロフィール詳細・ご相談はこちら »最新情報は X(@nratingkk)でも発信しています。